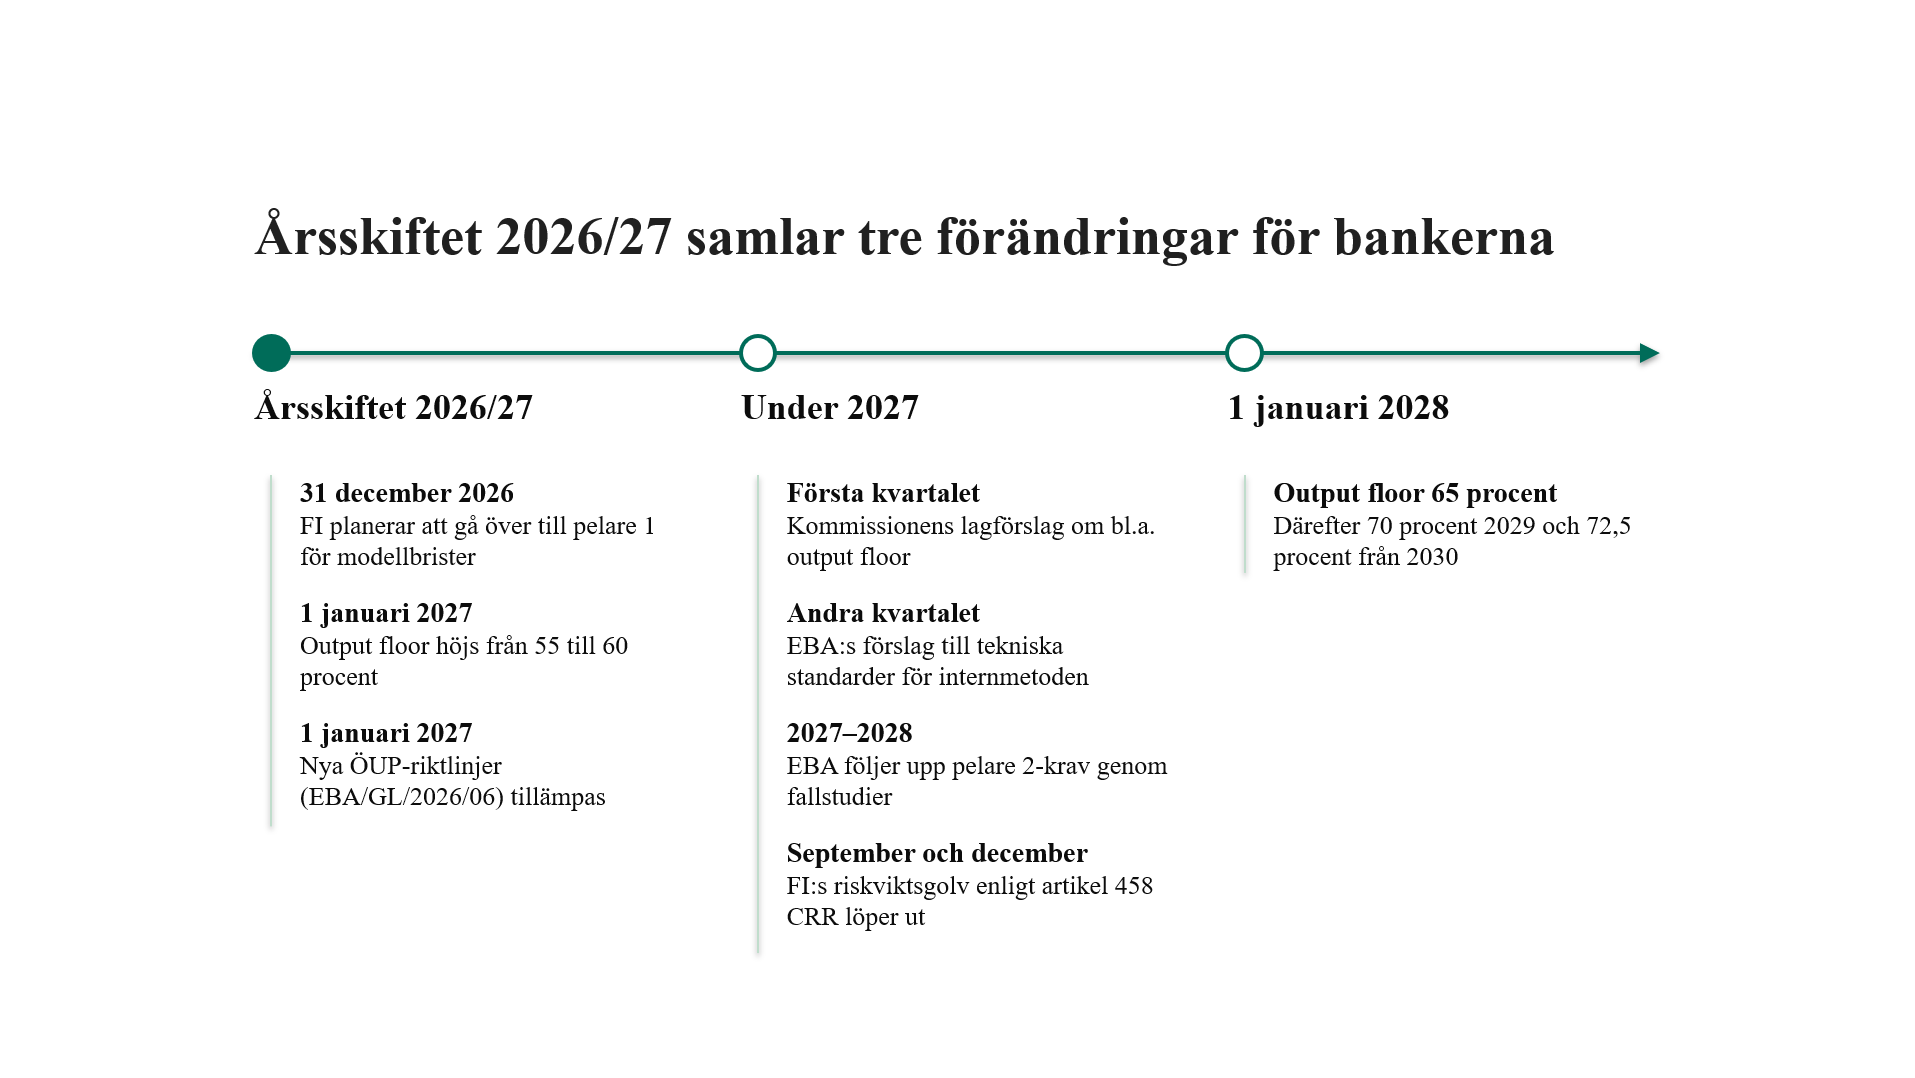
För banker som använder interna modeller är det framför allt samspelet mellan förändringarna som blir viktigt. En högre output floor kan förändra bankens riskexponeringsbelopp utan att riskerna eller de interna modellerna har förändrats. Samtidigt påverkar de nya ÖUP-riktlinjerna hur pelare 2-krav ska hanteras när golvet blir bindande, medan FI:s nya syn på modellbrister avgör om ett kapitalkrav ligger i pelare 1 eller ovanpå detta i pelare 2.
Sammantaget kan förändringarna därför få betydelse för både kapitalplanering och hanteringen av interna modeller inför 2027.
Output floor, ÖUP-riktlinjerna och FI:s hantering av modellbrister är formellt separata förändringar, men deras effekter hänger nära samman.
När output floor höjs ökar sannolikheten att en bank blir bunden av golvet. Eftersom pelare 2-krav uttrycks som en procentsats av riskexponeringsbeloppet skulle ett högre riskexponeringsbelopp annars kunna få pelare 2-kravet att öka automatiskt i kronor, trots att bankens underliggande risker inte har förändrats. De nya ÖUP-riktlinjerna anger hur den situationen ska hanteras.
FI:s planerade övergång för modellbrister från pelare 2 till pelare 1 lägger ytterligare en dimension till detta. Ett krav i pelare 1 kan helt eller delvis fångas upp av output floor, medan ett krav i pelare 2 läggs ovanpå.
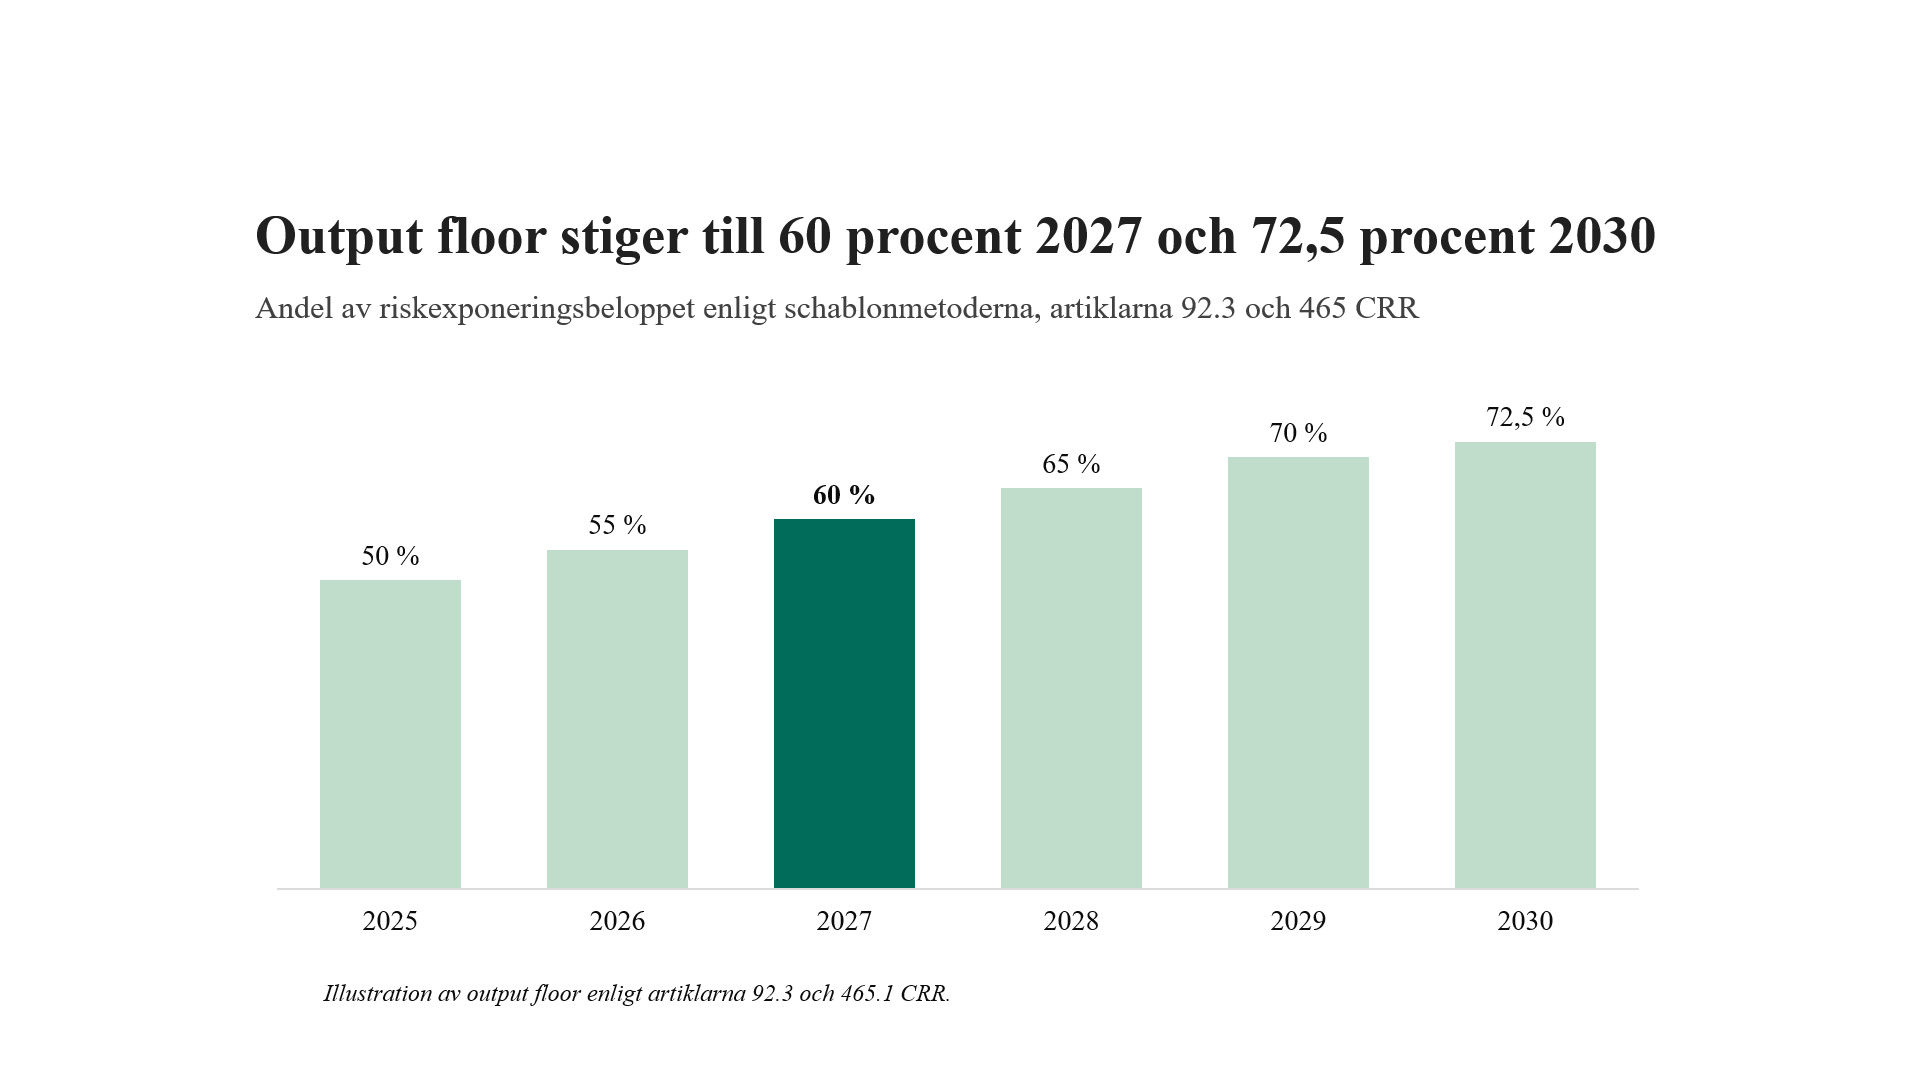
Output floor i artikel 92.3 i tillsynsförordningen, CRR, innebär att en bank som använder interna modeller inte får beräkna ett totalt riskexponeringsbelopp som understiger en viss andel av det belopp som skulle följa av schablonmetoderna.
Från den 1 januari 2027 höjs golvet från 55 till 60 procent. Därefter trappas det enligt nuvarande övergångsregler successivt upp till 72,5 procent 2030.
Höjningen kan göra att en bank blir bunden av output floor utan att något har förändrats i bankens egna modeller. Om de interna modellerna exempelvis ger ett riskexponeringsbelopp på 100 och schablonmetoderna ger 180, uppgår golvet under 2026 till 99, motsvarande 55 procent av 180. Banken använder då det högre beloppet enligt de egna modellerna, det vill säga 100. Från den 1 januari 2027 uppgår golvet i stället till 108, motsvarande 60 procent av 180, och banken ska då använda 108 som riskexponeringsbelopp.
För svenska banker påverkas effekten även av nationella regler. Sverige har valt att inte utnyttja möjligheten att tillämpa lägre riskvikter för vissa bostadslån vid beräkningen av output floor. Regeringen har vidare beslutat att output floor för svenska bankkoncerner med svenskt moderföretag ska beräknas på gruppnivå.
Samtidigt samspelar golvet med FI:s riskviktsgolv för svenska bolån och kommersiella fastigheter. Dessa höjer riskexponeringsbeloppet enligt bankens egna modeller och håller därmed banken längre från att bli bunden av output floor. Riskviktsgolven löper dock ut under 2027 om de inte förlängs. EBA har också uppmanat FI att bedöma om bolånegolvet fortsatt är lämpligt när output floor införs.
Om riskviktsgolven inte förlängs ökar sannolikheten att output floor blir bindande. Då får också de nya reglerna om samspelet mellan output floor och pelare 2 större betydelse.
EBA reviderade riktlinjer för ÖUP och tillsynens stresstester börjar tillämpas den 1 januari 2027 och gäller samtliga banker.
För alla banker innebär riktlinjerna bland annat att bedömningen av IKT-risk integreras i bedömningen av operativ risk, att kommunikationen av ÖUP-resultatet till banken ska motiveras tydligare och att tillsynen i högre grad ska anpassas efter bankens storlek, komplexitet och tidigare hantering av påtalade brister.
För banker som använder interna modeller är den mest betydelsefulla förändringen hur pelare 2-krav ska hanteras när banken blir bunden av output floor.
Eftersom pelare 2-kravet uttrycks som en procentsats av riskexponeringsbeloppet skulle kravet annars öka automatiskt i kronor när output floor höjer detta belopp. Enligt artikel 104a.6 i kapitaltäckningsdirektivet, som gäller för FI:s beslut om särskilda kapitalbaskrav genom 9 § förordningen (2014:993) om särskild tillsyn och kapitalbuffertar, får kravet i kronor inte öka enbart av detta skäl. Riktlinjerna anger hur regeln ska tillämpas (punkterna 316–319): den senast beslutade procentsatsen tillämpas tillfälligt på riskexponeringsbeloppet före golvet, och tillsynsmyndigheten ska utan dröjsmål, och senast vid utgången av nästa ÖUP, se över kravet och ta bort de delar som täcker modellbrister som redan fångas av output floor. Myndigheten ska även överväga om kravet har ökat i kronor av rent aritmetiska skäl och i så fall ta bort den effekten. Efter översynen tillämpas procentsatsen på det golvade beloppet.
I ett yttrande från januari 2025 (EBA/Op/2025/01) har EBA preciserat att det framför allt är uttryckliga påslag för brister i pelare 1-modeller som riskerar att räknas dubbelt, och att avräkningen inte får överstiga den ökning av kapitalkravet som output floor medför. Riktlinjerna anger dessutom att pelare 2-krav för modellbrister bara ska användas när bristerna inte kan hanteras i pelare 1, exempelvis genom justerade modeller eller försiktighetsmarginaler, och då endast som en tillfällig åtgärd.
Just modellbrister är samtidigt ett område där FI nu planerar en tydlig förändring av sin tillsynspraxis.
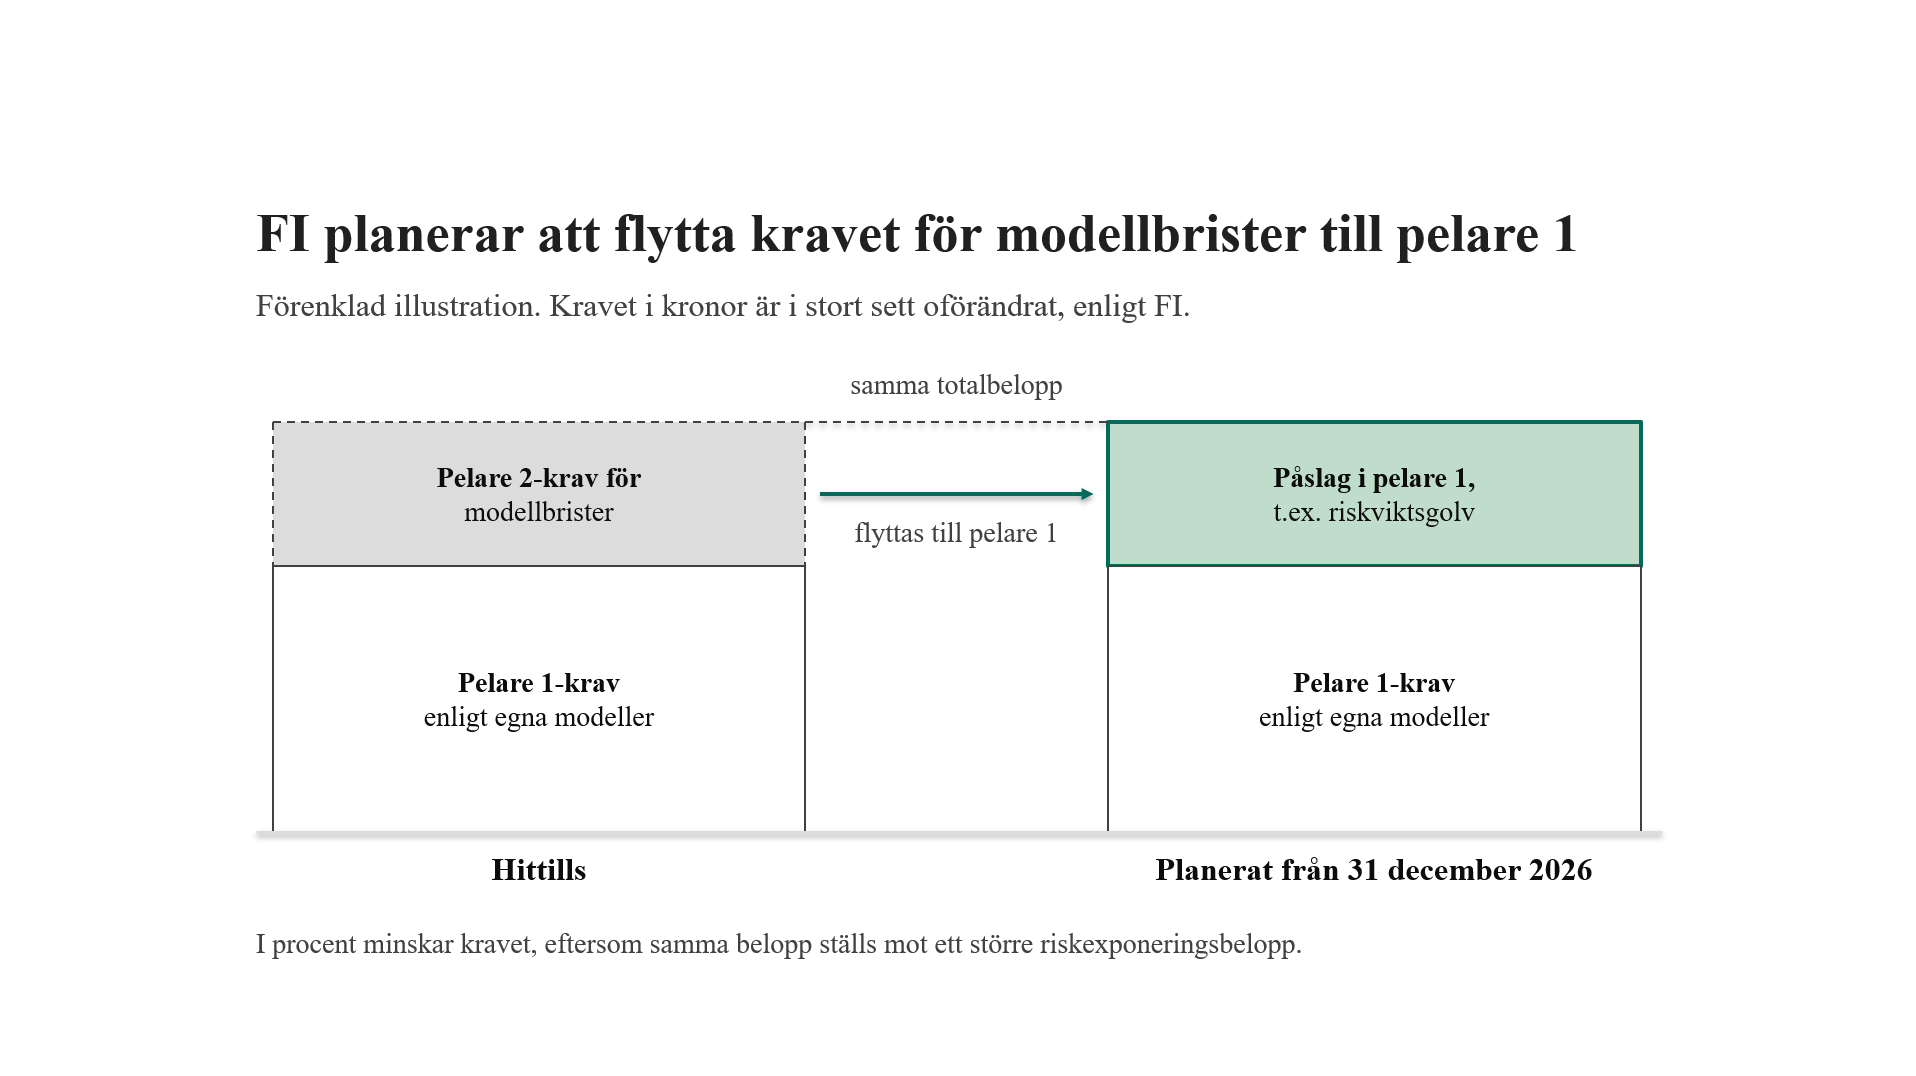
Finansinspektionens utgångspunkt är att brister i pelare 1-modeller i första hand ska hanteras inom pelare 1. Hittills har FI främst använt särskilda pelare 2-krav för modellbrister, medan andra tillsynsmyndigheter inom EU i större utsträckning har använt åtgärder direkt i pelare 1.
Från den 31 december 2026 planerar FI därför att använda pelare 1 som huvudsaklig metod, exempelvis genom riskviktsgolv för enskilda modeller, så kallade modellgolv, eller genom påslag i modellberäkningen.
Åtgärderna höjer riskexponeringsbeloppet direkt i stället för att läggas ovanpå som ett separat pelare 2-krav. Om FI:s bedömning av modellbristernas omfattning är oförändrad är myndighetens utgångspunkt att de totala kapitalkraven i kronor i stort ska vara desamma efter övergången.
FI:s utgångspunkt avser det totala kapitalkravet. Mekaniskt innebär ett högre riskexponeringsbelopp dock att buffertkrav, kvarvarande pelare 2-krav och pelare 2-vägledning, som alla uttrycks i procent, ökar i kronor om procentsatserna inte justeras. Hur FI hanterar detta i det enskilda beslutet är därför något bankerna behöver följa kapitalplaneringen.
Samspelet mellan FI:s nya metod och output floor får en konsekvens som är lätt att förbise.
Ett modellgolv i pelare 1 höjer det riskexponeringsbelopp som bankens egna modeller ger. Om output floor redan ger ett högre belopp får modellgolvet däremot ingen effekt på pelare 1-kravet förrän modellbeloppet överstiger golvet.
Om de egna modellerna exempelvis ger ett riskexponeringsbelopp på 100 och output floor ger 108, får ett modellgolv som höjer modellbeloppet till 105 ingen effekt på det belopp som används för kapitalkravet. Banken är fortfarande bunden av output floor på 108.
För en bank som redan är bunden av output floor kan ett modellgolv alltså få liten eller ingen effekt. De totala kapitalkraven i kronor kan då bli lägre än vad FI:s utgångspunkt om i stort sett oförändrade krav förutsätter.
FI har redan börjat tillämpa det nya synsättet. I ett föreläggande som offentliggjordes i oktober 2026 ersatte FI ett pelare 2-krav för modellbrister med modellgolv i pelare 1, uttryckta som en andel av schablonmetodens nivå och med tillämpning från den 31 december
2026. Beslutet innebar samtidigt en höjning av kravet: utöver effekten av det tidigare pelare 2-kravet ökar kärnprimärkapitalkravet med ytterligare cirka 10 miljarder kronor.
Beslutet ger samtidigt vägledning om FI:S syn på modellbrister. FI behöver inte kvantifiera exakt hur mycket kapitalkravet underskattas om modellen har väsentliga brister i hur den identifierar risker. Att en modell tidigare har godkänts eller att bankens egen valideringsfunktion gör en annan bedömning hindrar inte heller FI från att komma till en annan slutsats.
Ett modellgolv kan samtidigt sättas under schablonmetodens nivå när åtgärden är tillfällig och banken har ett trovärdigt åtgärdsprogram. I beslutet pekade FI även på att ett golv i nivå med schablonmetoden skulle få samma effekt som att återkalla bankens modelltillstånd. FI kan följa upp arbetet genom löpande lägesrapporter, inklusive bedömningar från valideringsfunktionen och internrevisionen.
För banker med kända modellbrister innebär detta att tillsynen kan bli mer direkt kopplad till själva modellberäkningen och att åtgärdsplaner, validering och dokumentation får fortsatt stor betydelse.
Regelverket är samtidigt inte statiskt. Kommissionen har aviserat förslag som bland annat kan beröra output floor, övergångsreglerna för vissa företagsexponeringar och bostadslån samt förenklingar av pelare 2-kraven och buffertkraven. De första lagförslagen väntas under första kvartalet 2027.
EBA arbetsprogram för 2027 innehåller dessutom flera initiativ för banker som använder interna modeller. Under året väntas bland annat nya tekniska standarder om hur internmetoden ska bedömas, hur låntagare placeras i riskklasser och hur sannolikheten för fallissemang ska skattas. EBA ska också följa upp hur de nya ÖUP-riktlinjerna tillämpas, särskilt samspelet mellan output floor och pelare 2.
Den regulatoriska förenklingen innebär därmed inte nödvändigtvis lägre krav. För banker som planerar modelländringar under 2027 kan bedömningsgrunderna tvärtom komma att förändras samtidigt som modellerna utvecklas och prövas.
För samtliga banker blir det relevant att se över den interna kapitalutvärderingen, styrdokument och interna hänvisningar inför att de nya ÖUP-riktlinjerna börjar tillämpas den 1 januari 2027. Tidigare påtalade brister bör vara åtgärdade och dokumenterade, eftersom bankens historik kan påverka omfattningen av den kommande översynen.
För banker som använder interna modeller finns ytterligare frågor att hantera. Befintliga pelare 2-krav för modellbrister bör kartläggas inför FI:s planerade övergång till pelare 1. Bankerna behöver också analysera om de blir bundna av output floor när golvet höjs till 60 procent och hur detta samspelar med riskviktsgolv, pelare 2-krav och buffertkrav.
Planerade modelländringar behöver samtidigt ta höjd för att EBA kommande tekniska standarder kan förändra bedömningsgrunderna under 2027. Banker med modellbrister bör också säkerställa att åtgärdsplaner är realistiska och tidsatta och att valideringsfunktionen och internrevisionen kan underbygga sina bedömningar i dialogen med FI.
Inför 2027 är den centrala frågan därmed inte bara hur varje enskild regeländring påverkar banken, utan hur de olika delarna av kapitaltäckningsregelverket samverkar. För banker med interna modeller kan just samspelet mellan output floor, pelare 1, pelare 2 och FI:s nya tillsynspraxis få direkt betydelse för både kapitalplaneringen och hanteringen av modeller.
Vinge biträder banker och andra kreditinstitut i frågor om kapitaltäckning och finansiell reglering, och följer utvecklingen på området nära. Hör gärna av er till oss om ni vill diskutera vad förändringarna kan innebära för er verksamhet.


